Банки учтут долги по ЖКУ и алиментам
Центробанк предложил учитывать долги по ЖКУ и алиментам при расчете долговой нагрузки заемщика. Это может повлиять на решение банка о выдаче кредита.
23 сентября, 2026, 03:10 9

Источник:
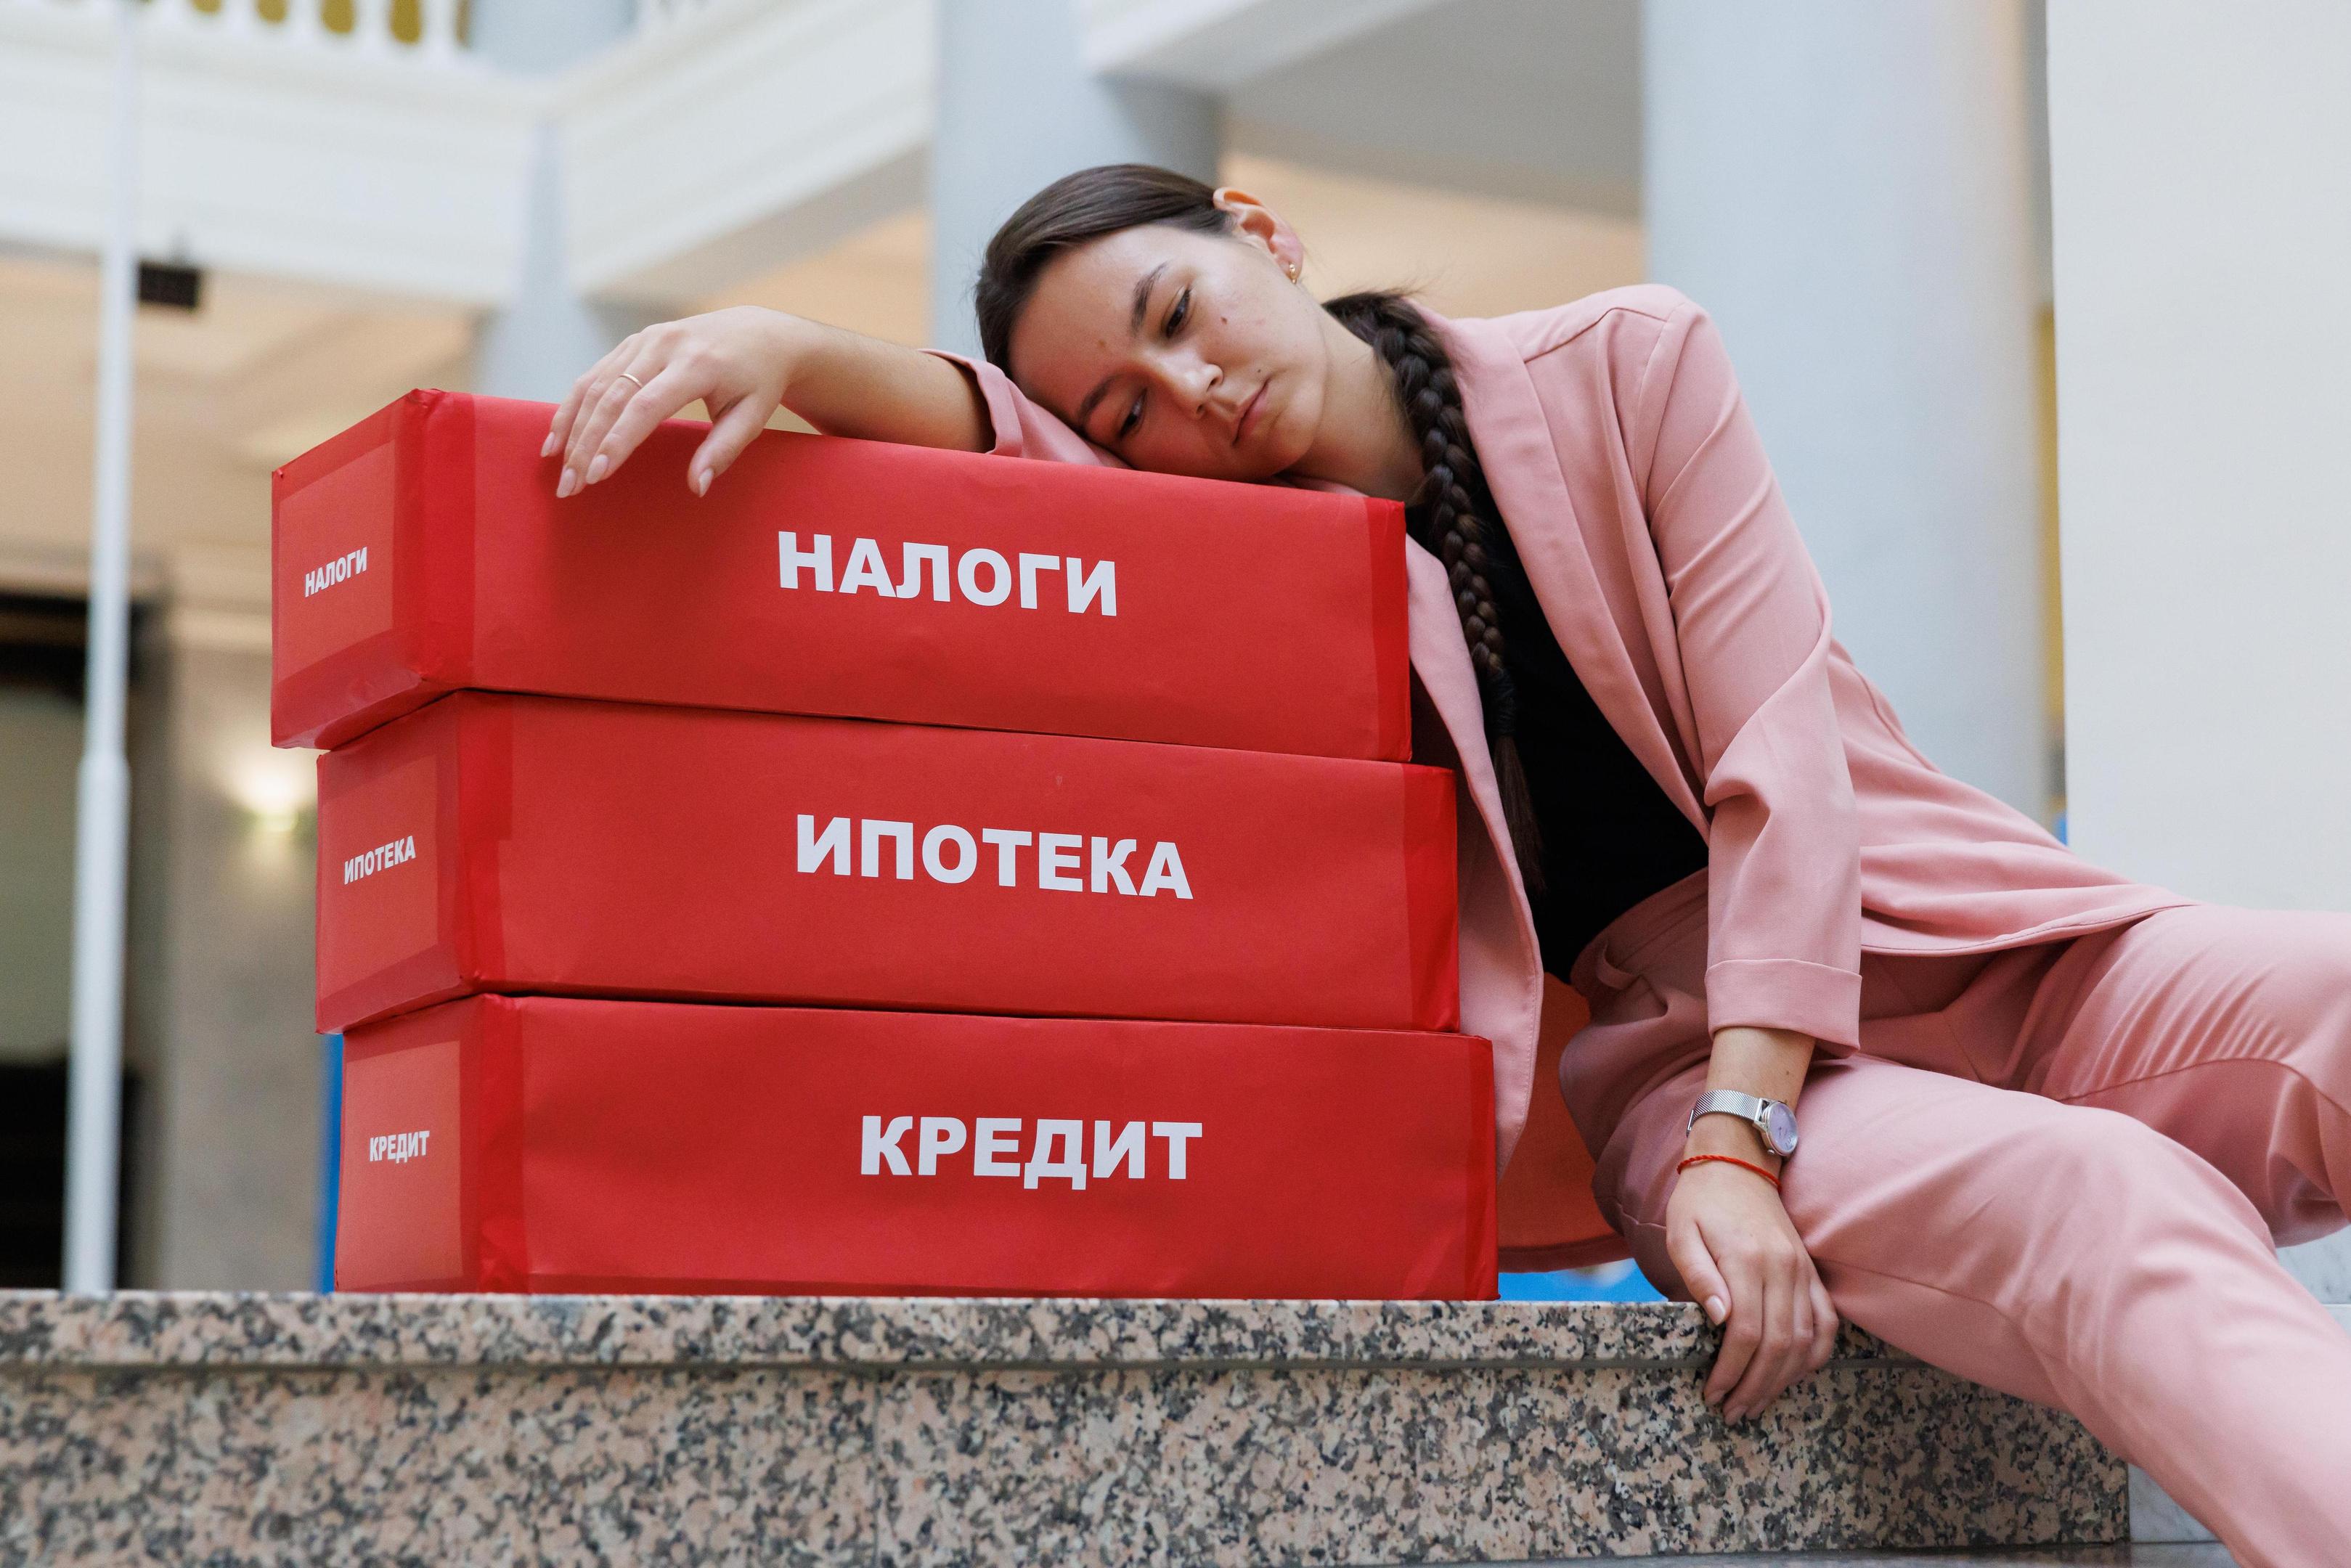
Неоплаченные счета за воду, электричество или алименты теперь могут повлиять на возможность получить кредит. Центробанк предложил при расчете долговой нагрузки заемщика учитывать не только кредитные обязательства, но и долги по ЖКУ и алиментам.
Однако учитывать будут только те задолженности, по которым уже открыто исполнительное производство, то есть долг прошел через суд и был передан приставам. Информацию о неуплаченных алиментах и коммунальных платежах планируют также передавать в бюро кредитных историй (БКИ), что отразится на кредитной репутации заемщика.
Банк России уже использует показатель долговой нагрузки (ПДН), который рассчитывается как отношение среднемесячных платежей по обязательствам к среднемесячному доходу. Как объясняет Игорь Корчагин, руководитель отдела кредитных продуктов в «Сравни», в расчет ПДН должна попадать не вся сумма задолженности, а ее влияние на предполагаемую ежемесячную нагрузку.
«Сам по себе рост ПДН не означает автоматического отказа в кредите. Сам по себе долг по ЖКУ или алиментам не означает, что вся эта сумма будет прибавлена к платежам по кредитам. Для расчета ПДН задолженность переведут в условный ежемесячный платеж», — объясняет Корчагин. — «Например, при доходе 100 тыс. рублей и платежах по действующим кредитам в 20 тыс. рублей ПДН составляет 20%. Если у заемщика есть задолженность по алиментам в размере 120 тыс. рублей и при расчете ее распределят, например, на 12 месяцев, это добавит к ежемесячной нагрузке еще 10 тыс. рублей. В таком случае расчетный ПДН вырастет до 30%».
«И это не первая попытка учитывать информацию о платежах за ЖКУ и услуги связи при оценке кредитоспособности. До этого отрасль уже сталкивалась с проблемой качества таких данных, что могли влиять на уровень одобрений», — говорит Корчагин. — «Включение новых сведений о регулярных платежах полезно для более точной оценки ПДН и формирования качественных кредитных портфелей, но при невысоком качестве данных, наоборот, создает риск снижения уровня одобрений».
Член Генерального совета «Деловой России» Андрей Глушкин также считает, что такая инициатива давно назрела: «Сейчас банк видит только кредитные обязательства заемщика, но если человек систематически не платит за коммуналку или игнорирует алименты — это не менее красноречивый сигнал о его платежной дисциплине, чем просрочка по займу. Банк, не зная об этих долгах, может выдать кредит человеку, который уже не справляется с базовыми расходами».
Передача данных в БКИ делает финансовый портрет гражданина более объемным. Кредитная история перестает быть исключительно историей отношений человека с банками и МФО, в ней могут пересекаться данные о разных видах финансовых обязательств.
Банк России уже может передавать в БКИ информацию о взыскании долгов за ЖКХ и услуги связи (при наличии соответствующих судебных решений).
«Главный риск — качество и актуальность данных. Если информация от ФССП будет обновляться с задержкой, уже погашенный долг может стать причиной необоснованного отказа. Человек закрыл исполнительное производство, а банк все еще видит его в кредитной истории. Это создает проблему для добросовестных граждан и дополнительные претензии к регулятору», — говорит Глушкин.
С алиментами ситуация для банка относительно понятна, а вот коммунальный долг может быть следствием разных обстоятельств.
«Коммунальный долг часто связан не с недобросовестностью, а с низкими доходами», — говорит Глушкин. — «Большинство семей не платят за ЖКУ не потому, что не хотят, а потому, что не могут. А новое правило отодвинет таких людей от банковской системы еще дальше».
В итоге россиянам придется учитывать, что получить кредит «до зарплаты» может стать сложнее.
Читайте также


















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!