Бюджет 2027–2029: главные параметры и риски
В Госдуму внесён проект бюджета на 2027–2029 годы. Экономист Никита Масленников оценил документ как умеренно оптимистический, но указал на сокращение реальных доходов из-за роста тарифов.
5 октября, 2026, 03:10 6

Источник:
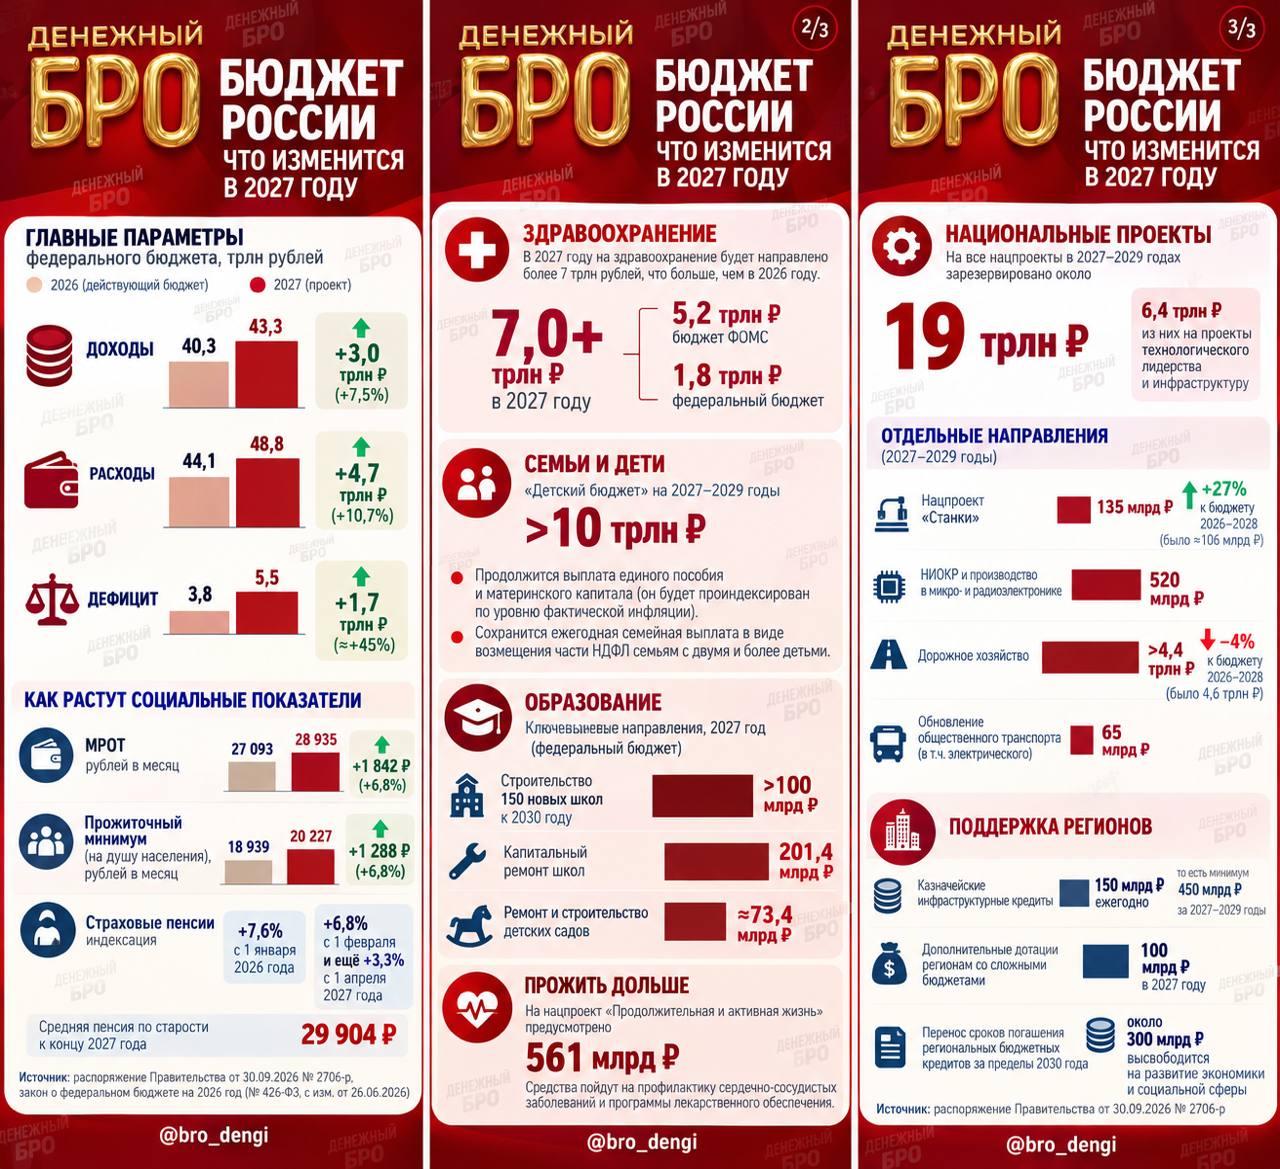
Проект бюджета на 2027–2029 годы поступил в Госдуму. Дефицит в 2027 году запланирован на уровне 5,4 трлн рублей, или 2,2% ВВП, — почти на 2 трлн меньше текущего показателя.
Источник:
Пенсии проиндексируют дважды: с 1 февраля — на 6,8%, с 1 апреля — ещё на 3,3%. Средняя пенсия по старости к концу 2027 года достигнет 29 904 рублей.
МРОТ и прожиточный минимум увеличатся на 6,8% — до 28 935 и 20 227 рублей соответственно. Регионам с напряжёнными бюджетами дополнительно выделят 100 млрд рублей дотаций.
Самый чувствительный пункт — тарифы ЖКХ. Средний платёж за коммунальные услуги вырастет на 11%, электроэнергия подорожает на 14,4%, услуги сетевых компаний для населения — на 17,5%. Индексация впервые пройдёт 1 июля, а не осенью.
Нефтегазовые доходы в 2027 году составят 7 трлн рублей (2,8% ВВП), ненефтегазовые — 36,2 трлн (14,6% ВВП).
Руководитель направления «Финансы и экономика» Института современного развития Никита Масленников называет бюджет «умеренно оптимистическим, но со значительным количеством вопросов». По его словам, дефицит меньше, чем в текущем году: Минфин оценивает текущий уровень в 3,2% ВВП, а на будущий год закладывает 2,2%. Это указывает на траекторию стабилизации. Темпы роста доходов и расходов снижаются, но в абсолютном выражении они остаются достаточными и структурированы вокруг главных приоритетов.
Главный приоритет — выполнение социальных обязательств. На трёхлетку расходы Социального фонда составят 63 трлн рублей, включая пенсии, материнский капитал, пособия по нетрудоспособности. Фонду обязательного страхования предусмотрено чуть больше 16 трлн на три года, «детский» бюджет — 10 трлн. По словам эксперта, здесь вопросов меньше, так как в проект заложено всё необходимое.
Прогноз Минфина по инфляции в 4% на будущий год Масленников считает чересчур оптимистичным. В этом году инфляция будет чуть выше прогноза — 6,8%. На будущий год она может уложиться в интервал 4,5–5%. Это существенное снижение: инвестиции начинают расти при инфляции около 5%. Если инфляция ниже 5%, меняется композиция по ключевой ставке и ставкам кредитования, инвестиции получают толчок.
Среди главных рисков экономист выделяет индексацию тарифов ЖКХ, которая в следующем году пройдёт 1 июля и превысит индексацию этого года. «Действительно, потому что рост тарифов ЖКХ достаточно высокий проинфляционный риск содержит. И потом, это сокращение реальных расходов населения. Потому что главный показатель благосостояния — это реальные доходы, когда из реальной заработной платы вычитаются налоговые платежи, обслуживание кредитов, ЖКХ и всякие прочие обязательные платежи. Чем выше рост тарифов, тем ниже реальные доходы», — пояснил он.
Вопросы у эксперта вызывает поддержка технологического развития. Национальные проекты на трёхлетку обойдутся в 19 трлн рублей, а проекты технологического лидерства — всего в 2 трлн. «На мой взгляд, это маловато», — отметил Масленников. Правительство продлило авансирование 80% по ряду промышленных госзаказов до 2030 года. Экономист предлагает депутатам спросить, на что будут авансировать и как это согласуется с технологическим лидерством и импортозамещением.
Пояснительная записка показывает сокращение трат на аэродромное строительство и поддержку авиационной отрасли, при этом усиливаются затраты на логистическую поддержку неэнергетических экспортёров.
Отвечая на вопрос о риске превышения дефицита, как в этом году, Масленников предположил, что бюджет будет качественнее, а значит, риски выхода за его параметры снизятся. Он напомнил, что 29 октября депутаты утвердят объём дефицита в первом чтении, а впереди почти месяц дискуссий. Пока заявленная композиция предполагает дефицит около 2% в течение трёх лет, а структурный баланс выходит в ноль к 2029 году. Нулевой первичный баланс означает равенство расходов и доходов за вычетом обслуживания госдолга. Центробанк уже позитивно отозвался об этом, что может привести к возобновлению цикла снижения ключевой ставки в 2027 году и поддержать деловую активность, инвестиционный и потребительский спрос.
Читайте также


















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!