Налог на вклады: бюджет ждет триллион
Правительство закладывает резкий рост поступлений от налога на проценты по вкладам. Банки станут налоговыми агентами с 2026 года.
6 октября, 2026, 03:10 6
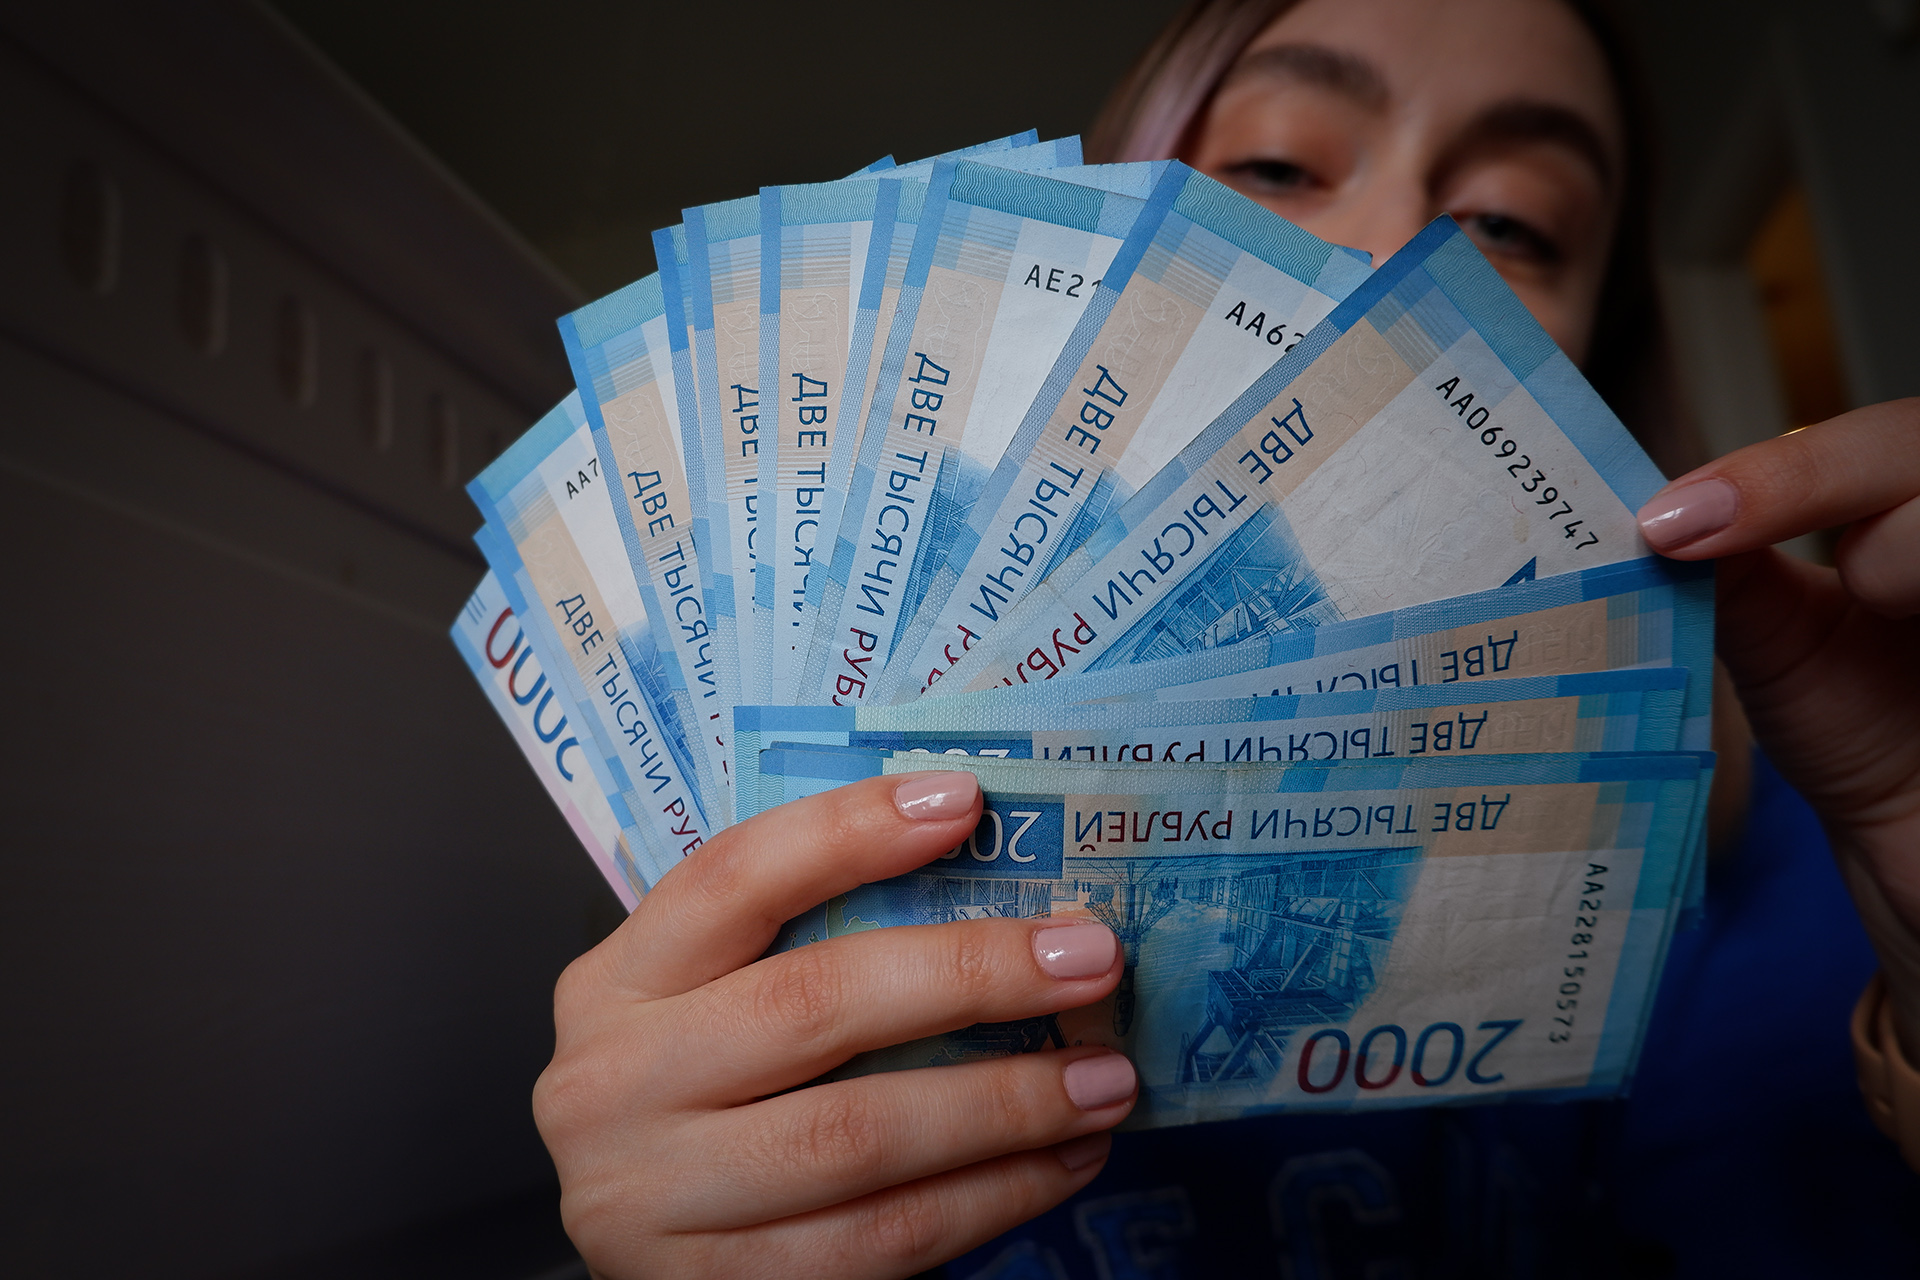

Положить деньги в банк — значит расстаться с какой-то суммой?
Источник:
В проекте бюджета на 2027–2029 годы правительство предусмотрело значительное увеличение доходов от налога на проценты по банковским вкладам. В 2027 году планируется получить 1,02 трлн рублей, что в 1,6 раза превышает прогноз на 2026 год (631,9 млрд рублей).
Одновременно Минфин внес в Госдуму поправки в Налоговый кодекс, которые кардинально меняют администрирование этого налога. Начиная с 2026 года банки получат статус налоговых агентов и будут удерживать НДФЛ непосредственно при выплате процентов, не дожидаясь окончания года. Таким образом, налог перестает быть отложенным платежом и становится «встроенным» в доход.
Изменяется и налогооблагаемая база. Сейчас она рассчитывается от максимальной ключевой ставки за отчетный год, а теперь будет привязана к ставке предыдущего года. Для 2027 года лимит составит 160 тысяч рублей исходя из максимальной ставки 16% в 2026 году. Суммы, заработанные сверх этого, будут облагаться НДФЛ по ставке 13% или 15% в зависимости от дохода, а для нерезидентов — по ставке 15%.
Согласно данным Агентства по страхованию вкладов, средний размер вклада россиянина — 456 тысяч рублей. Чтобы превысить лимит в 160 тысяч, необходимо иметь на депозите более миллиона. Возникает вопрос: налог затронет только богатых?
Ольга Борисова, доцент кафедры корпоративных финансов и корпоративного управления Финансового университета при Правительстве РФ, видит в нововведении прежде всего техническое упрощение. Она напоминает, что доля вкладов свыше 1 млн на 2026 год составляет около 5%.
По словам Борисовой, новый порядок позволит сократить уклонение, увеличить собираемость в реальном времени, снизить нагрузку на ФНС, повысить контроль при дроблении вкладов и упростить прогнозирование поступлений — они будут привязаны к датам окончания вкладов.
Система взимания будет двухуровневой: сначала банк удерживает налог исходя из начисленных доходов, затем ФНС производит перерасчет. Для большинства вкладчиков, подчеркивает эксперт, ничего не изменится.
«Новая процедура останется заметной для 6% населения, это порядка 4 млн чел», — говорит Борисова.
Она приводит пример: клиент вложил на год в январе 2026 года под 14% годовых 1,2 млн рублей. Банк в январе 2027 года начислит проценты в размере 168 тысяч рублей. Под налогообложение НДФЛ попадет сумма 8 тысяч рублей, с которой банк удержит 1040 рублей (13%) с резидентов и 1200 рублей (15%) с нерезидентов. В итоге вкладчик-резидент получит 166 тысяч 960 рублей.
Артур Леер, президент Ассоциации экспортеров и импортеров, управляющий партнер юридической компании «Лекс Альянс», не видит ничего позитивного. По его словам, новый налог вызывает дополнительные вопросы у среднего класса.
«Для многих граждан вклады — это средство накопления в том числе на жизненно необходимые ценности, как покупка квартиры, оплата образования в отношении себя или детей, — говорит Леер. — Вклады от 3 до 10 млн рублей — это суммы, эквивалентные стоимости бюджетной недвижимости, в том числе для семей с детьми. Ошибочно назвать таких людей сверхбогатыми. Это люди, которые смогли в условиях ухудшающейся экономической ситуации отложить сумму средств, в том числе для улучшения жилищных условий».
Банковский вклад не приумножает капитал, а лишь частично компенсирует инфляцию. С введением дополнительного налогового бремени покупательная способность денег будет снижаться еще быстрее, говорит Леер.
«Такая мера может снизить интерес вкладчиков к банковским вкладам как к инструменту сохранения капитала», — уверен эксперт.
Читайте также


















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!