Почему россияне откладывают крупные покупки
Россияне предпочитают не тратиться на квартиры и машины, но охотно платят за рестораны и поездки. Эксперты объясняют это экономической неопределенностью и высокими ставками.
21 сентября, 2026, 03:10 8

Источник:
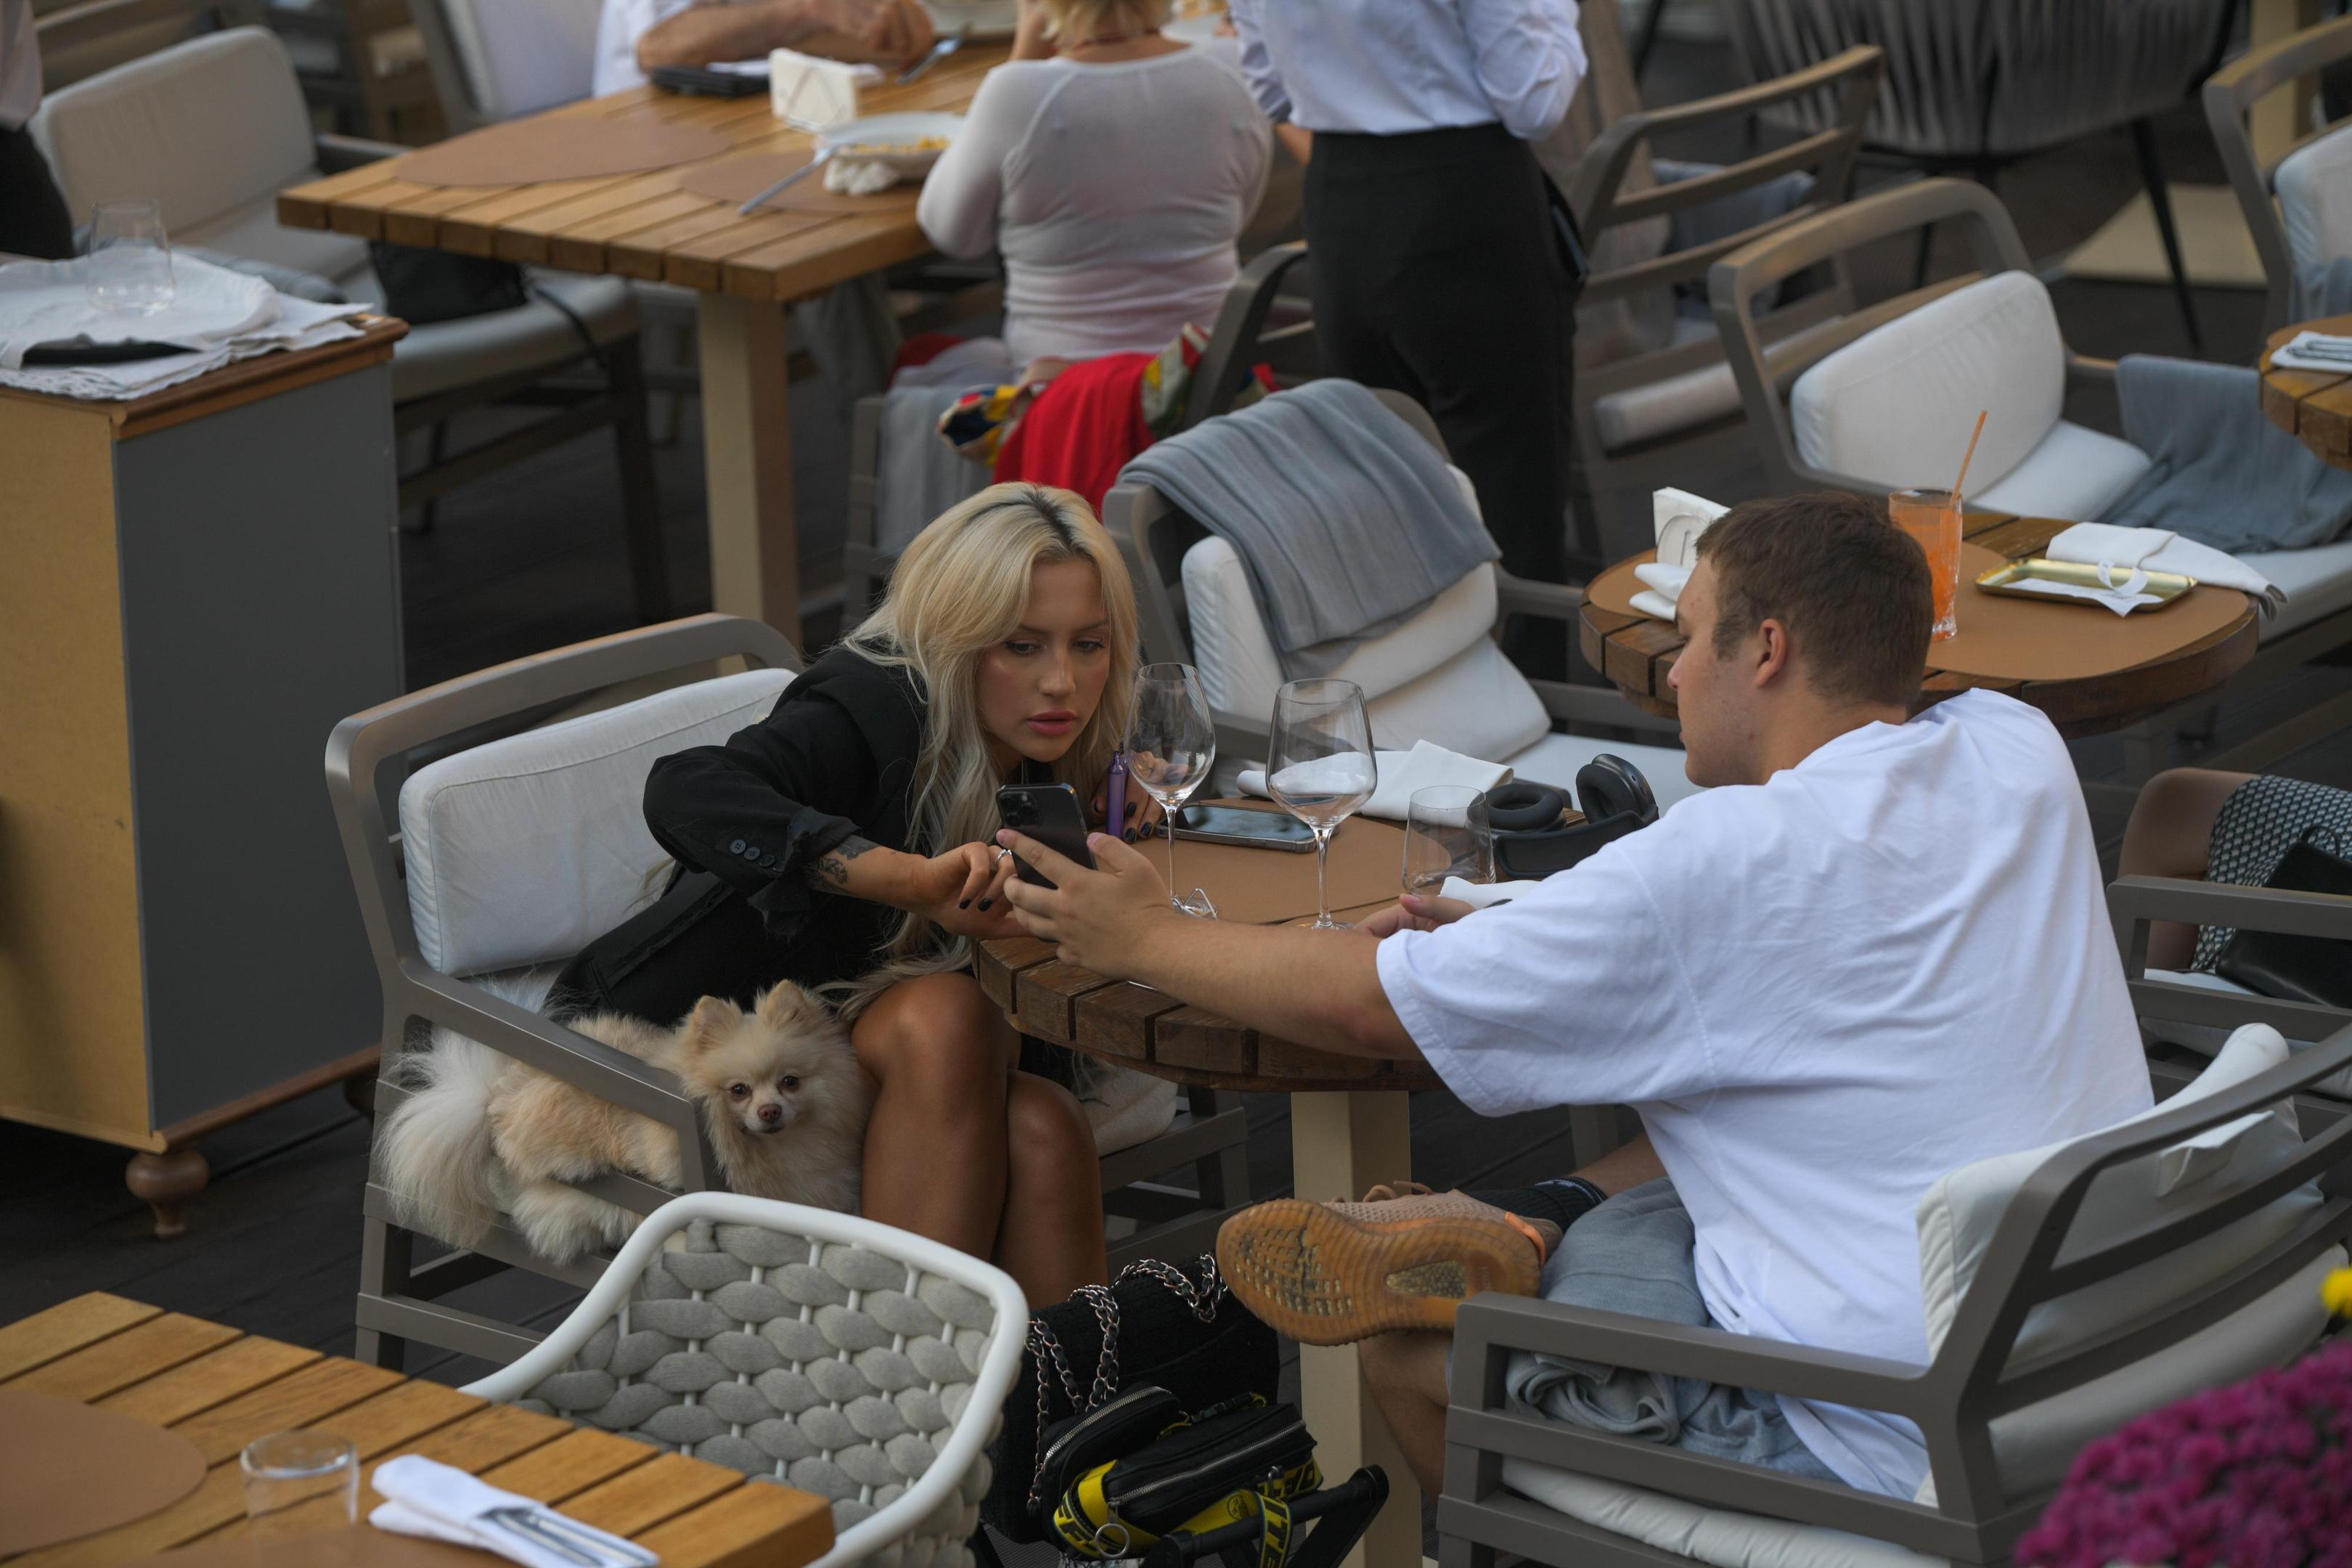
Многие россияне годами откладывают покупку квартиры или замену старого автомобиля. Они мирятся с «бабушкиным» ремонтом и повторяют «потом». Однако при этом посещают рестораны, летают на выходные в Стамбул или Тбилиси, тратятся на дорогие косметологические процедуры и приобретают новый iPhone 18 Max за 450 тысяч, хотя прежний еще работает.
Эта модель поведения стала массовой. Такова новая экономическая реальность, отмечают опрошенные MSK1.RU эксперты.
Инвестиционный банкир Евгений Коган связывает это с отсутствием понимания будущего. По его словам, россияне решаются на долгосрочные приобретения только тогда, когда уверены в завтрашнем дне.
«К сожалению, сегодня у нас с этим делом туговато. Нет понимания, что будет с экономикой? Что будет с зарплатой? Что будет с доходами населения, домохозяйств? Что будет с накоплениями? Люди сегодня опасаются, поэтому предпочитают жить сегодняшним днем. А не строить долгосрочные планы, не делать долгосрочных покупок, — рассуждает Коган. — Когда ты не знаешь, какой будет дефицит бюджета, когда ты не знаешь, какая будет инфляция, когда ты не знаешь вообще, что будет с работой, не обанкротится ли твоя компания, не введут ли новые налоги — люди предпочитают не тратиться на что-то серьезное, именно долгосрочное. Скорее, есть деньги — пошли гулять, прогуляли».
По той же причине россияне не так активно, как в развитых странах, вкладывают в криптовалюту и фондовый рынок. Для этого финансовые рынки должны быть в порядке, поясняет Коган.
«А когда ты смотришь, что индекс Московской биржи показывает за длительный период отрицательный результат, когда облигации стоят на месте или стагнируют, зачем вкладываться? Максимум, что люди делают, — кладут деньги на банковский депозит», — говорит Коган.
Бизнес-аналитик Виталий Лавринович из экспертной группы PRoud.365 называет это синдромом отложенной жизни: человек может отложить покупку квартиры или машины, но потратить на ресторан или поездку. Бо́льшую сумму он предпочитает сохранить, а небольшую часть текущего дохода позволяет себе сейчас.
Лавринович подчеркивает: тенденция не исключительно российская. Во всем мире при росте неопределенности люди осторожнее относятся к крупным покупкам, но не отказываются от небольших расходов.
«По данным Европейского центробанка, среди европейских домохозяйств с высоким ощущением неопределенности 39% планируют отложить крупные покупки против 28% среди более уверенных в будущем, а разница в расходах в значительной степени уходит в сбережения», — приводит данные Лавринович.
По его словам, похожая ситуация в Китае: высокая неопределенность доходов и проблемы на рынке недвижимости стимулируют население больше сберегать и откладывать покупку жилья. В США эффект слабее, но и там американцы становятся осторожнее в структуре трат.
«В России этот механизм может проявляться сильнее из-за сочетания высокой стоимости кредитов, инфляционных рисков и общего геополитического фона», — говорит Лавринович.
Кандидат экономических наук, доцент МГЛУ Саид Гафуров, член центрального совета Независимого профсоюза «Новый труд», не согласен с тем, что все дело в тревожности или стремлении получить удовольствие «здесь и сейчас».
«Знаете, в экономике опасно слишком быстро психологизировать массовое поведение: если миллионы людей одновременно принимают похожие решения, лучше сначала поискать в этом не особенности характера миллионов отдельных граждан, а изменение экономических условий, в которых они принимают решения, — говорит Гафуров. — Крупная покупка — квартира, автомобиль, дорогая техника — это решение, которое надолго фиксирует структуру семейного бюджета и зачастую предполагает кредит, то есть будущие обязательные платежи. Маленькая покупка устроена совершенно иначе: ее можно совершить сегодня, а уже завтра от нее отказаться. Иными словами, меняется не только объем потребления, но и его временной горизонт».
Гафуров акцентирует: речь не о переходе от потребления к экономии, а о рационализации крупного потребления. Человек оценивает, нужна ли покупка именно сейчас и оправдывает ли она свою цену с учетом стоимости кредита. А кредиты в России сейчас, как известно, крайне дорогие.
Читайте также


















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!